botim 不只是聊天——隱藏在通訊 App 裡的匯款與錢包玩法
多數人把 botim 當成視訊通話工具,卻不知道它內建了完整的金融生態:錢包、國際匯款、預付卡、甚至小額借款。本文挖掘五個鮮為人知的功能入口。
botim 是什麼——從聊天到金流的跨界 App
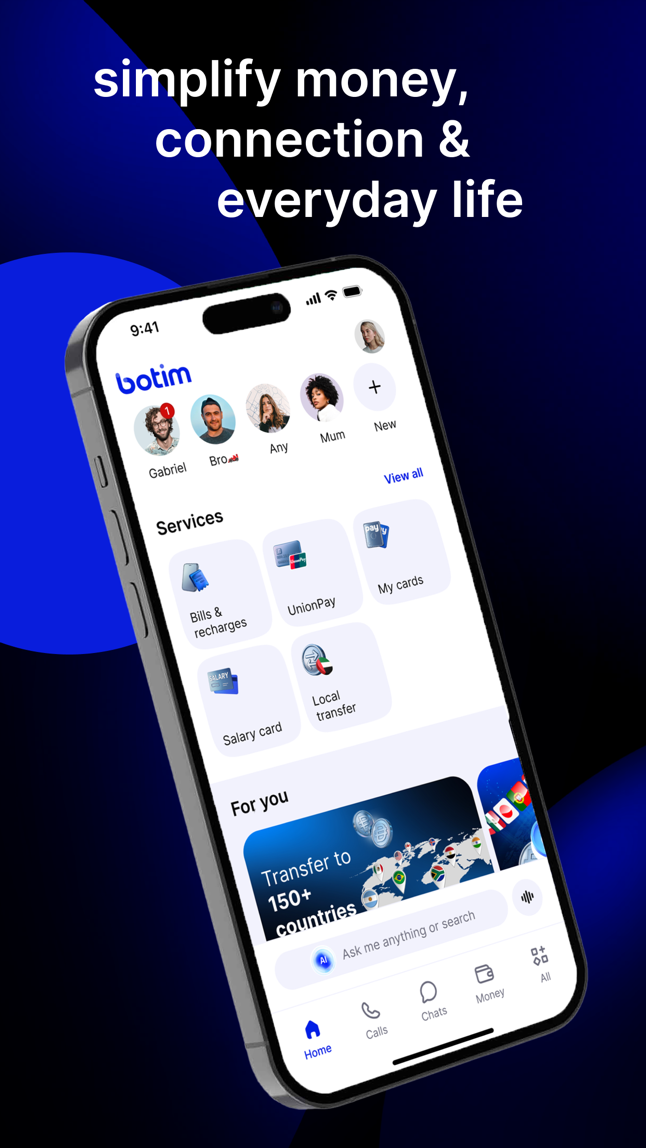
如果把 botim 只當成另一款 WhatsApp 或 Telegram,那你錯過的可不止一星半點。這款由 Algento Cloud Computing Limited 推出的應用,表面上是主打高清視訊與語音的即時通訊軟體,支援群組、文件共享、語音訊息這些標配——但打開底部那個不起眼的「Money」標籤,一整套面向阿聯酋用戶的金融工具就藏在裡面。
它的目標用戶其實很明確:在阿聯酋工作、需要定期匯款回鄉的外勞與新住民。對這群人來說,開一個本地銀行賬戶並不容易,而 botim 把通訊、身份認證、錢包、匯款、預付卡這些原本分散在好幾個 App 裡的功能,收進了同一個介面。註冊一個賬號,做完 KYC 實名,從聊天到發薪水、從轉賬到刷卡消費,一條線就能跑完。
所以你可以把它理解成「裝著聊天介面的新興數字銀行」——當然它還不是銀行,但它確實在嘗試扮演這個角色。而接下來要講的那些隱藏功能,恰恰是它敢做這個嘗試的底氣所在。
安裝
botim 目前只提供 Android APK 安裝包,最新版本為 3.33.1,安裝包大小約 130.86M,對一個同時承載通訊與金融模組的應用來說體量不算小。從 botim下載 渠道獲取 APK 後,在 Android 裝置上允許未知來源安裝即可完成;部分地區的 Google Play 商店也能直接搜到,但內建金融功能的完整版本通常只在 APK 渠道提供。
首次啟動後,應用會要求用手機號碼註冊並驗證短信。通訊功能在註冊完成後立即可用,但如果要用到後面要講的錢包、匯款、預付卡這些金融服務,就必須額外完成 KYC(Know Your Customer)實名認證——這是阿聯酋央行的強制要求,跳不過。KYC 的流程大約兩分鐘,需要拍攝 Emirates ID(阿聯酋身份證)的正反面並完成人臉比對,認證一次就覆蓋所有金融功能,不需要每個服務單獨再認。
五個多數人不知道的隱藏功能
好了,安裝註冊都搞定,讓我們進入正題。以下這五個功能入口,很多用了半年 botim 的老用戶都沒碰過。
隱藏功能一:一次 KYC,所有金融服務通用
這是最基礎也最容易被忽略的一個。botim文檔 裡明確寫了:KYC 做一次,錢包、先寄後付(SNPL)、Easy Cash 小額借款、預付卡,全部共用同一份認證結果。但實際上很多人用完錢包充值,又去找匯款入口時發現系統又跳出 KYC 提示,以為自己漏了哪一步,乾脆放棄匯款功能——殊不知那只是介面延遲,重新啟動應用通常就消失了。
做 KYC 時有兩個提高通過率的小技巧:一是優先用「現場拍攝」而不是上傳相冊裡的證件照,即時拍攝走的是活體識別通道,比靜態照片的通过率高出不少;二是人臉比對時找光線充足的環境、擦乾淨前置鏡頭、摘掉口罩和大框眼鏡——官方給的排查清單裡這三條排在最前面。UAE PASS 授權是另一個備選方案,如果你已經有阿聯酋統一數字身份,可以直接跳過拍照環節。
適合誰:所有想同時用通訊和金融功能的人。如果你只把它當聊天軟體,這條可以無視。
隱藏功能二:IBAN 藏在三層菜單之下
IBAN(國際銀行賬號)是 botim 錢包最關鍵的信息之一——別人從銀行給你轉錢、你從銀行往錢包充值,都要用到它。但它的位置設計得非常深,具體路徑是:進入「Money」標籤 → 點右上角的個人資料圖標 → 選「支付設置」(Payment Settings)→ 點「賬戶詳情」(Account Details)→ 終於看到你的 IBAN。
很多人找不到,於是乾脆只用現金自助終端充值或 Aani 即時到賬,錯過了銀行轉賬這種零手續費的充值方式——其實去 botim官網 搜一下 IBAN 關鍵詞就能看到完整路徑說明。其實 IBAN 本身可以安全地分享給別人(它是收款賬號,不是密碼),但支付密碼和驗證碼永遠不能給任何人——這是安全紅線。
適合誰:有阿聯酋銀行賬戶、想零手續費給錢包充值的用戶;或者需要接收工資的外勞群體。
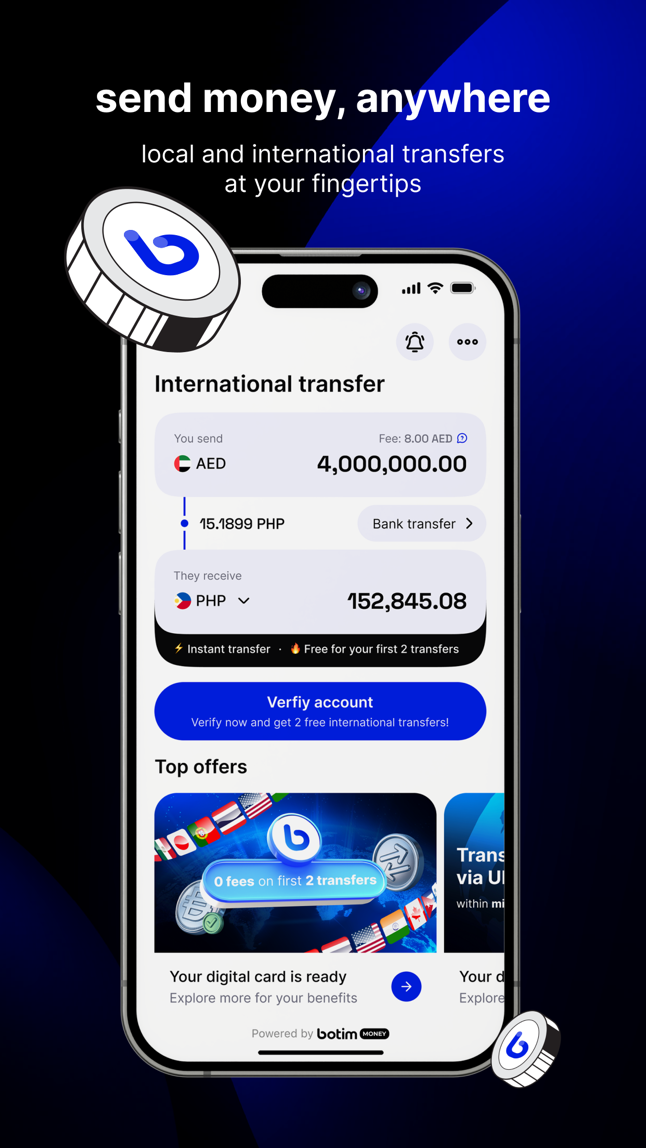
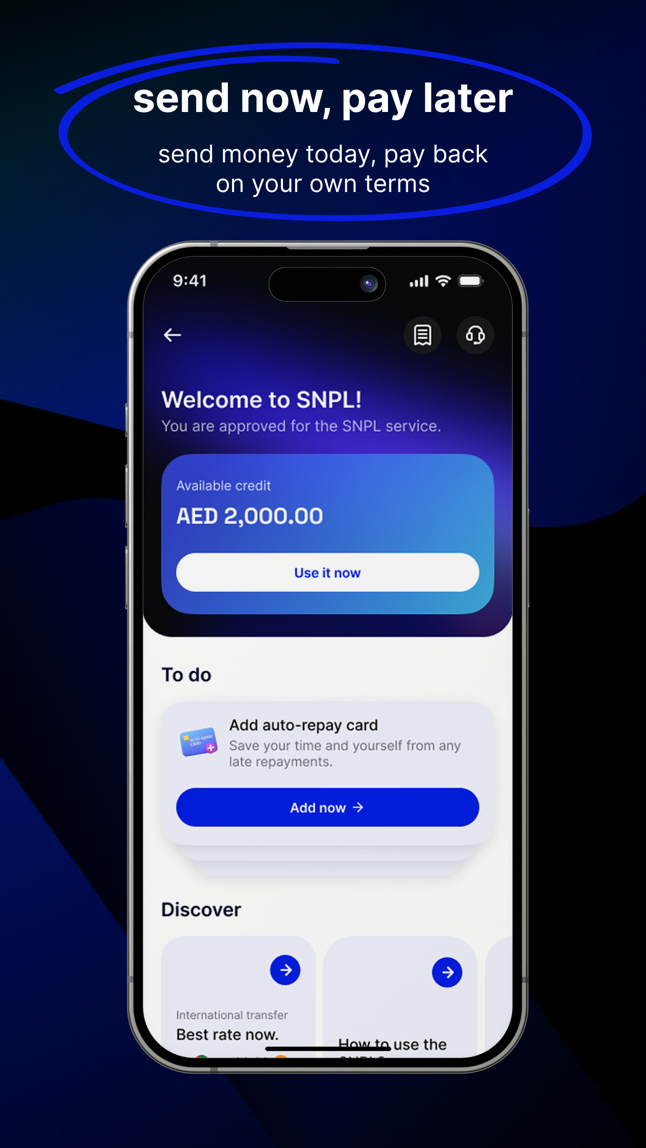
隱藏功能三:SNPL——先寄後付的國際匯款
一般國際匯款都是先存錢、再匯款,但 botim 反過來——SNPL(Send Now Pay Later)讓你先把錢寄回家,之後再分期還給平台。額度最高 AED 5,000,按月分期償還。
這個功能的巧妙之處在於它的資金用途被嚴格限定:只能用於國際匯款,不能提現也不能消費。這讓平台的風險敞口可控,也讓真正有匯款需求的人能繞開「先存錢」這道門檻。對月底快發薪、但家裡已經等著錢的外勞來說,這條通道比傳統的匯款店鋪靈活太多。
當然不是所有人都能拿到額度。系統會根據你的錢包使用活躍度、還款記錄做動態評估,額度因人而異。如果你第一次打開看不到 SNPL 入口,多半是錢包還沒用活,先正常充值轉賬一段時間再回來看看。
適合誰:每月固定匯款、有時會遇到時間差的外勞;不適合:把它當消費貸款用的人(用途卡死了,想借來花請看下一條 Easy Cash)。
隱藏功能四:Easy Cash——AED 300 的應急小額借款
跟 SNPL 配套的是 Easy Cash:最高借 AED 300,現金直接進錢包,按月分期還。額度上限刻意設得很低——300 迪拉姆大概就是一週的伙食費或半箱油錢——它瞄准的是「差一頓飯到差一箱油」的縫隙場景,不是大額周轉工具。
申請流程很直觀:確認已完成 KYC → 在應用內找到 Easy Cash 入口 → 查看系統給的額度 → 選借款金額與分期計劃 → 確認協議 → 資金轉入錢包。但有兩件事要想清楚:一是把各期費用加起來換算成年化成本,小額短期看著不高,實際年化未必便宜;二是分期後每月固定扣款,確認還款日落在發薪日之後。
逾期會產生費用並影響後續授信評估,額度多少也跟錢包活躍度掛鉤——剛註冊完就想借 300 迪拉姆?大概率看不到入口。
適合誰:月底差幾百塊應急的人;不適合:把它當常規收入來源的人。
隱藏功能五:沒有銀行賬戶也能刷卡的多幣種預付卡
在阿聯酋,租房、訂閱、網購處處要刷卡,但沒有本地銀行賬戶就辦不了信用卡。botim 的解法是一張與錢包綁定的預付卡:消費上限就是錢包餘額,充多少刷多少,不存在透支,新版還支援多幣種。
開卡條件很簡單——KYC 實名通過即可申請,不需要銀行資質。虛擬卡即時可用,填網上購物或訂閱流媒體時直接用;實體卡(如果當前版本提供)按指引申請郵寄或到指定地點領取。卡本身不是獨立賬戶,刷的就是錢包的錢,所以給卡充值等於給錢包充值,交易明細在錢包裡一併能看到。
兩個容易踩的坑:一是刷卡消費同樣佔用錢包的單筆、單日、單月限額,大額消費前先去錢包設置裡看一下限額狀態;二是部分境外商戶對預付卡有限制,付款被拒時換張卡或換支付方式即可,別慌著以為自己被黑了。
適合誰:沒有本地銀行賬戶、但需要在線上或線下刷卡的人;給孩子或家人配一張當零花錢卡也很合適。
隱藏功能的副作用與門檻
上面講了五個功能,看起來很美好,但有三個現實門檻你得先有心理準備:
第一,Emirates ID 是硬需求。沒有阿聯酋身份證,KYC 過不了,整個金融生態對你關閉——通訊功能不受影響,但錢包、匯款、預付卡統統用不了。第二,授信類功能(SNPL 和 Easy Cash)的入口與額度完全由系統評估,新用戶大概率看不到,先正常用一陣子錢包再說。第三,錢包限額每個月 1 日重置,大額使用前先查一下當前月的剩餘額度,不然轉到一半被卡死很尷尬。
把它用透
botim 的設計哲學其實很清晰:給阿聯酋的新住民和外勞一個「一站式」工具,把他們原本需要在銀行、匯款店、手機運營商之間反覆跑的事情,全部塞進一個 App。隱藏功能不是什麼惡意設防,而是它的定位決定了大部分功能在「通訊」這個殼下面——你得先懂它為誰做的,才能看懂它為什麼這樣設計。
把底部那個 Money 標籤點進去翻一翻,說不定會發現比聊天更有意思的東西。
本文为个人基于网络公开资料整理编写,非官方内容,仅供学习交流参考;软件版权归原作者所有,请支持正版;使用过程中遇到问题请查阅官方渠道,本文不承担任何责任。