Webook 为什么能在沙特票务市场站稳脚跟
| 项目 | 内容 |
|---|---|
| 软件 | Webook |
| 版本 | 2.0.5 |
| 平台 | Android APK |
| 体积 | 73.67M |
| 分类 | 中文版 |
| 包名 | com.webook.android |
| 官网 | Webook 官网 |
| 下载一 | Webook 下载,Webook 下载 |
| 下载二 | Webook 下载,Webook 下载 |
| 文档 | Webook 文档 |
| 介绍 | 从支付链路、本地化适配到 Cashless 数字卡生态,拆解这款中东票务应用背后的技术取舍与产品判断。 |
Webook 是什么,能干嘛,适合谁
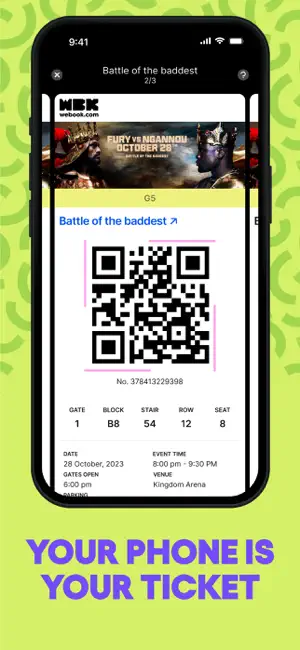
如果你没听说过 Webook,把它理解成「沙特本地版大麦 + Booking.com + 乐园电子钱包」的三合一应用就对了。它主打演唱会、体育赛事门票,顺带做酒店预订,还在利雅得季节的两大主题区推出了 WBK 数字卡——让游客在乐园里吃喝玩乐全部刷卡搞定。适用人群很明确:住在沙特或者去中东参加活动、看比赛、逛主题乐园的人。
但这篇文章不是给你介绍功能清单的。我想聊的是:一个票务应用,为什么要把酒店和乐园消费也做进来?它为什么在沙特做支付比国际巨头还顺手? 这些选择背后,藏着中东市场几个很有意思的技术和产品判断。
问题:一个票务 App,为什么要做闭环
先想一个朴素的问题——你买完演唱会门票之后会做什么?查路线、订酒店、规划行程。在沙特,利雅得季节(Riyadh Season)这种超级活动,游客往往从外地甚至邻国飞过来,看比赛只是行程的一部分。
国际 OTA(Booking.com、Agoda)能订酒店,但不管门票;StubHub 这种票务巨头只管票,不管你住哪。Webook 的思路是:既然用户在一个应用里完成了"决定去不去"这一步,我就帮他把"去了之后怎么办"也包了。
这不是什么新鲜事——国内的携程、飞猪早就在做"机酒票全包"。但 Webook 做得更狠:它连主题乐园里的消费都想拿走。WBK 数字卡不只是"乐园门票升级版",而是整个园区的 Cashless 基础设施——美食摊位、游乐设施、纪念品商店,凡是贴了 Cashless 标识的地方都能刷。这相当于把一个临时经济体的支付链路也接管了。
这个野心的代价很直观:安装包 73.67M,比单一功能的票务应用大了好几倍。但换来的是一个数据飞轮——用户在我这里订了票,就自然会在我这里订酒店,进而用我的数字卡消费;消费数据又能反过来优化票务推荐(比如常去利雅得看球的用户,自动推送附近的餐饮和酒店优惠)。
拆解:三条链路里的本地化细节
光说"闭环"太干了,让我挑三个具体的链路,看 Webook 是怎么把"中东特色"揉进每一个技术决策里的。
支付链路:Mada 卡是天然捷径
你用过国际信用卡在线支付吗?大概率碰到过 3D Secure——跳到银行页面输短信验证码那一步。麻烦、慢、还经常因为网络卡超时。
Webook 的文档里专门写了:Mada 卡(沙特本地银行卡)一般不需要 3DS 验证,直接付。 这句话看起来像个小贴士,但背后是整个支付链路的设计取舍:
- 沙特的 Mada 支付网络在本地交易中默认跳过 3DS,这是发卡行和卡组织之间的协议
- Webook 作为 Mada 商户,支付回调延迟低(文档里提到"扣款但订单没生成"的情况,15~30 分钟内系统会自动同步)
- 国际信用卡用户还是得走 3DS 流程,但 Webook 专门做了降级处理:3DS 页面打不开时提示用户换 Mada 卡或者 Apple Pay,而不是硬等超时
这就像一个本地餐厅老板同时备了两套菜单——给熟客的快菜单和给游客的标准菜单,各自优化,互不干扰。
酒店链路:本地化覆盖 vs 全球广度
文档里把 Webook 的酒店预订和 Booking.com 做了直接对比:
| 维度 | Webook | Booking.com |
|---|---|---|
| 全球覆盖 | 中等 | 很广 |
| 沙特本地 | 全覆盖 | 全覆盖 |
| 会员积分 | Gold+ 折扣 | Genius 体系 |
注意这个对比的妙处——它不跟巨头比广度,而是在"核心战场"上跟巨头拉平。沙特本地酒店两家都能订,价格也差不多,但 Webook 有一个独有的杀招:Gold 订阅会员的专属折扣。这不是什么革命性的创新,但它做了 Booking.com 在沙特市场没做的事——把票务订阅和酒店权益打通了。
换句话说,Booking.com 可以在全球赢,但 Webook 在沙特,把"看球 + 住酒店"这件事打包卖给你,还能给你 Gold 会员价。这个组合拳,国际巨头做不出来,因为它们的产品矩阵是独立的(机票一个 App,酒店一个 App,门票又在另一个地方)。
WBK 数字卡:离线消费是关键
这是我觉得最有意思的技术细节。主题乐园里信号不好,这是个老问题——手机付到一半转圈,收银员和你一起尴尬。
Webook 的解法分两层:
- Apple Wallet 闪付不需要网络——NFC 芯片是本地通信,不依赖手机信号。文档里直接说"如果你的数字卡绑定到了 Apple Wallet,哔一声就付完了,体验最好"。
- 应用内二维码提前打开——如果没 Apple 设备,就提前进到消费页面让二维码显示在屏幕上,别等排到你了才临时加载。
这两条放在一起看,就是一个典型的"降级优先"设计:给最有钱(Apple 用户)的群体最优解,给其他群体一个能用的备选。而且数字卡本身是预充值的(最多 750 SAR 余额),不存在"扣款没到账"的风险,交易链路比信用卡简单得多。
取舍:这套设计的代价是什么
没有完美的架构。Webook 的闭环策略带来了三个明显的代价:
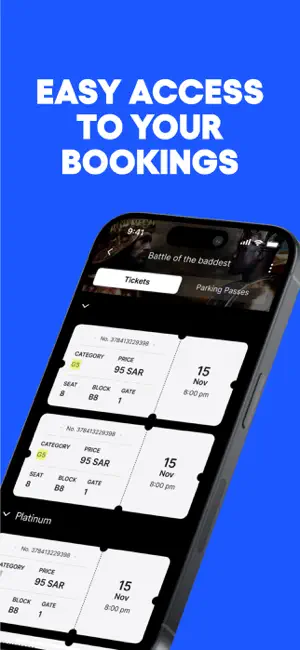
第一,产品复杂度陡增。 票务是高频但低客单价的业务,酒店是低频但高客单价的业务,乐园消费又是即时冲动型消费。三种业务的用户行为模式完全不同,能在一个 App 里共存,靠的是很强的产品抽象能力——但抽象本身就是成本。2.0.5 版本里能看到,它用一个统一的 Bookings 列表把门票、酒店、数字卡消费都收进去了,这是好事,但也意味着任何一个模块的改动都可能影响另外两个。
第二,国际扩张天花板低。 Mada 卡只在沙特有效,Gold 会员体系目前也只覆盖沙特本地酒店。如果 Webook 想进阿联酋或者卡塔尔,整个支付和会员链路都得重做。这和 Booking.com 一个模板打天下的全球化思路完全相反。
第三,数字卡的场景受限。 文档里明说 WBK 数字卡只能在主题乐园内用,出了乐园的任何消费都不支持——包括隔壁街的餐厅。这不是技术做不到,而是商业选择:Webook 想把 Cashless 体验和"主题乐园专属权益"绑定,而不是做成一张通用预付卡。代价就是用户离开乐园后,数字卡就成了废卡。
判断:它适合什么,不适合什么
讲完原理和取舍,结论就很清楚了。
Webook 适合在沙特本地参加活动、看比赛、逛主题乐园的用户——尤其是那些一年里会去几次利雅得季节的"重度体验者"。Gold 会员的权益组合(门票折扣 + 酒店折扣 + 数字卡优惠)对这类用户吸引力很大,而且闭环带来的便利性(不用在三四个 App 之间切换)是真实的。
它不适合国际旅行者——如果你只去沙特一次,或者同时需要订欧洲的酒店和美国的机票,Webook 的全球覆盖能力和会员体系都比不上 Booking.com、Agoda 这类专业平台。数字卡对你来说也没意义,因为你大概率不会在主题乐园里反复消费。
还有一个被忽略的场景:那些已经习惯了 Cashless 消费但没 Apple 设备的用户。文档里提到"园内可能信号不好",如果你的手机既没 Apple Wallet 也预加载不好二维码(比如安卓低端机、浏览器不支持 NFC),那 WBK 数字卡在你手里就是个摆设,还不如实体卡。Webook 在这个维度上做了"优先服务高端设备用户"的选择,代价就是放弃了一部分边缘用户。
最后说一句
我写这篇不是在夸 Webook 有多好,而是想说明一个道理:一款好的区域型应用,不需要在每个维度都赢巨头,只需要在最核心的几个决策上做对。 Webook 做对的三件事——Mada 支付链路的本地化适配、票务+酒店+乐园的业务闭环、离线优先的数字卡体验——每一件单独看都不复杂,但组合起来,就构成了一个 Booking.com 在沙特市场暂时打不穿的壁垒。
这种壁垒不是靠技术堆出来的,而是靠"离用户足够近"堆出来的。Mada 卡的支付规则,国际巨头没动力去研究;利雅得季节的主题乐园布局,它们也没必要花精力去对接。但这些恰恰是 Webook 的护城河。
本文为个人基于网络公开资料整理编写,非官方内容,仅供学习交流参考;软件版权归原作者所有,请支持正版;使用过程中遇到问题请查阅官方渠道,本文不承担任何责任。